

在猪肉销售行业中,进销存台账是企业管理的基础工具,它不仅关系到财务数据的准确性,更直接影响到食品安全追溯、库存周转效率以及经营利润。本文以一批编号为“2605022102”的猪肉产品为例,详细阐述进销存台账的构成、管理要点及常见问题,帮助从业人员建立规范、高效的台账体系。
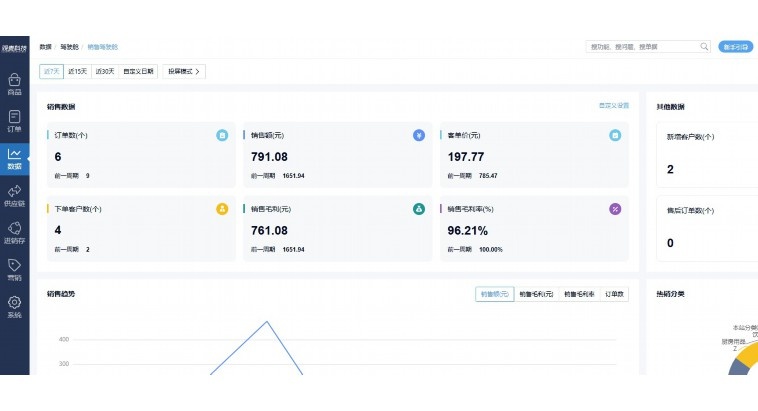
一、进销存台账的核心作用
猪肉属于生鲜产品,保质期短、存储条件要求高,且价格波动频繁。进销存台账能够实时反映每一批次的进货量、销售进度、库存余量及损耗情况,从而辅助经营者做出及时决策。例如,当某批次猪肉临近保质期时,台账可提示降价促销;当某单品销量异常时,可快速定位问题源头。此外,在食品安全监管日益严格的背景下,完整的台账记录是追溯问题产品、应对检查的重要依据。
二、台账的基本构成
一份完整的猪肉销售进销存台账通常包含以下模块:
1.进货记录
-批次编号(如2605022102)
-进货日期、供应商名称、联系方式
-猪肉品类(如五花肉、前腿肉、排骨等)
-重量(公斤)、单价、总金额
-动物检疫合格证明编号、屠宰日期
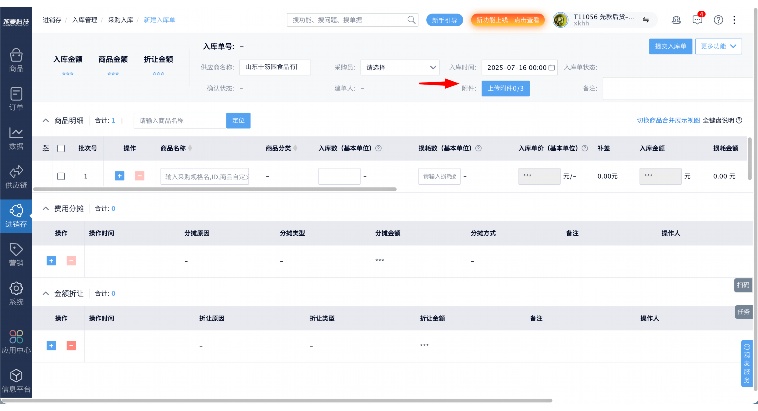
-储存方式(冷冻/冷藏)
2.销售记录
-销售日期、客户名称(或散户/批发)
-销售品类、重量、单价、总金额
-支付方式(现金/转账/赊账)
-销售人员签名
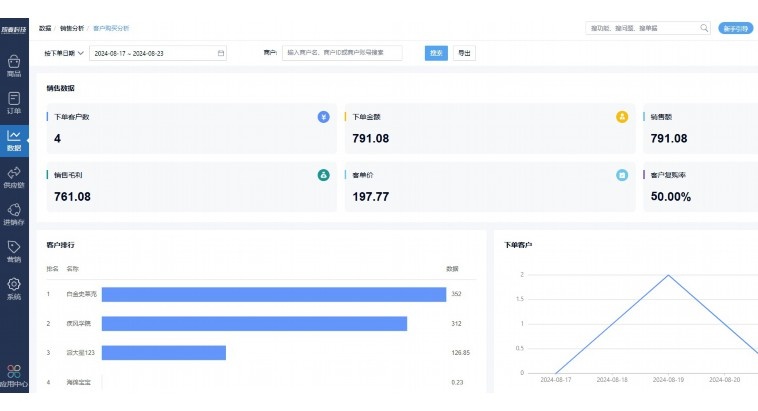
3.库存动态
-每日结存数量(按品类统计)
-实际盘点数量与系统差异
-损耗记录(正常损耗如水分蒸发、加工损耗;异常损耗如变质、遗失)
4.财务汇总
-进货总成本、销售总收入
-毛利计算(收入减成本减损耗)
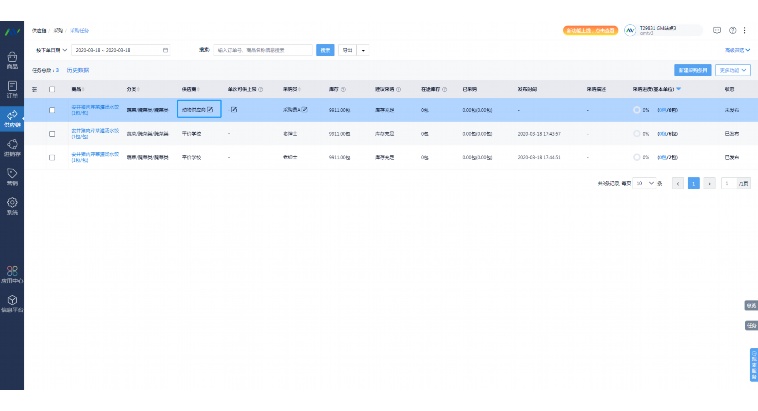
-应收账款与应付账款
三、台账管理的关键控制点
以批次2605022102为例,该批次为2026年5月2日21:02入库的冷鲜猪肉,共500公斤,采购单价38元/公斤,总成本19000元。台账管理需重点关注以下环节:
1.入库验收
收货时必须核对检疫证明,检查猪肉色泽、气味、温度,并称重记录。如发现品质异常或重量短少,应在台账备注栏注明并要求供应商签字确认。
2.分拣与分割
猪肉常需分割成不同部位销售,此时台账需记录分割后的各项重量。例如,2605022102批次的500公斤猪肉,分割后五花肉150公斤、排骨80公斤、瘦肉200公斤、肥膘30公斤、骨头40公斤,分别对应不同售价。台账应体现投入与产出的平衡,确保分割损耗在合理范围(通常为2%-5%)。
3.销售节奏控制
根据历史销售数据,该批次预计3天内售完。台账每日更新库存,当第2天结束时剩余库存超过20%,则启动促销策略,避免过期损失。例如,第2天统计销售280公斤,剩余220公斤,其中五花肉剩余80公斤,因保质期较短,立即降价10%销售。
4.定期盘点
每日营业结束后,进行实物盘点并与台账核对。若发生差异(如账面库存100公斤,实际只有95公斤),需查找原因:可能是称重误差、偷盗、或未记录的损耗。差异超过1%时应启动调查。
四、电子化台账的实践
传统手工台账易出错、难追溯,现代企业越来越多采用进销存软件或Excel模板。对于中小型猪肉销售商,推荐使用带有公式的Excel表或微信小程序。以批次2605022102为例,在电子台账中,只需输入进货数据,后续销售时扫码或手动输入,系统自动计算库存、毛利,并生成预警。
电子台账的优势:
-自动计算:避免人工计算错误
-实时更新:多门店可以同步数据
-数据导出:便于季度/年度分析
-审计追踪:每一步操作都有时间戳
五、常见问题与解决方案
在实际操作中,猪肉销售进销存台账常遇到以下问题,针对性地解决可有效提升管理效率。
问题1:账面库存与实际库存长期不符
原因:分割损耗未及时记录、销售时漏记、称重误差累积。
对策:建立“分割损耗日报表”,每分割一头猪记录实际出肉率;销售时使用电子秤自动记录重量并同步至系统;每周进行全面盘点,调整差异。
问题2:临近保质期产品积压
原因:进货量预估过大或销售预测不准。
对策:台账中设置保质期预警功能(如剩余1天时标红),结合天气、节假日等因素动态调整进货量;对尾货进行分装折扣或加工成熟食。
问题3:供应商交货重量不足
原因:供应商短斤少两或运输损耗。
对策:进货时当场复秤,记录在台账“实收重量”栏,对比“订购重量”;若差异超过1%,拒收或要求补足,并录入供应商信用档案。
问题4:退货或换货处理复杂
原因:客户因品质问题退货,台账需冲减销售并增加库存。
对策:设立专门的“退货/换货”模块,记录退回产品批次、原因、数量,并更新库存状态(如转为特价销售或报废)。同时调整财务账目。
问题5:多人协作时数据不一致
原因:手工记录速度慢,多人录入易重复或遗漏。
对策:使用云端协同的电子台账,每人分配独立账号;每天下班前由专人审核当天所有记录;建立“日清日结”制度,确保当日数据当日对齐。
六、FAQ问答
Q1:猪肉进销存台账需要保留多久?
A:根据《食品安全法》及商务部相关规定,猪肉进货台账应至少保存2年,销售台账建议保存1年,以备食品安全追溯和税务检查。电子台账应定期备份至云端或外部硬盘。
Q2:如何计算猪肉的毛利率?
A:毛利率=(销售收入-进货成本-损耗成本)/销售收入×100%。例如,批次2605022102进货19000元,销售收入28000元,损耗800元,则毛利率=(28000-19000-800)/28000=29.3%。注意损耗包括正常分割损耗、过期报废、折扣让利等。
Q3:台账中“损耗”如何分类记录?
A:一般分三类:①自然损耗(水分蒸发、干耗,约1%-3%);②加工损耗(剔骨、去肥膘等,约5%-10%);③异常损耗(变质、鼠咬、丢失等,应单独备注并追责)。不同损耗在成本核算时处理方式不同。
Q4:小型猪肉摊是否需要做进销存台账?
A:非常需要。即使只有一个小摊位,记录每日进货和销售也能帮助您掌握盈亏、避免过期浪费。建议使用手机上的记账APP或简单Excel表,每天花5分钟记录,月末汇总分析,能明显提升利润率。
Q5:遇到消费者投诉猪肉品质问题,如何通过台账追溯?
A:首先记录投诉时间、产品批次编号(如2605022102);然后快速调取该批次的进货记录(供应商、屠宰日期、检疫证明),以及销售记录(卖给哪些客户、时间);如果发现同一批次还有其他客户反映问题,应立即停售并召回。完整的台账是处理食品安全事件的核心证据。
结语
猪肉销售进销存台账不仅仅是一本账,更是经营者的管理工具和风险防火墙。通过规范记录、定期盘点、数据分析,企业可以优化库存、减少浪费、提升利润。无论经营规模大小,建立适合自己的台账体系,都是迈向精细化管理的必要一步。批次2605022102只是众多产品中的一个缩影,但其管理逻辑适用于所有生鲜食品。希望本文能为从业人员提供切实可行的参考。
版权声明:部分文章信息来源于网络以及网友投稿,本站只负责对文章进行整理、排版、编辑,出于传递更多信息之目的, 并不意味着赞同其观点或证实其内容的真实性,如本站文章和转稿涉及版权等问题,请及时联系2022@guanmai.cn,我们会在5个工作日内处理。
文章标题:猪肉销售进销存台账管理实务以批次2605022102为例
文章链接:https://www.guanmaicfd.com/baike/7204.html
